
Thuế khi thay đổi địa chỉ công ty thường khiến CEO bối rối ở giai đoạn bàn giao: giấy đăng ký đã có địa chỉ mới, nhưng phần mềm hóa đơn vẫn ghi địa chỉ cũ; tờ khai sắp đến hạn, trong khi thông tin cơ quan quản lý chưa thống nhất.
Để xử lý, doanh nghiệp cần biết trạng thái hồ sơ thuế và tình trạng sử dụng hóa đơn. Các nghĩa vụ còn tồn cũng cần được xác định rõ. Mỗi việc phải có người phụ trách và kết quả xác nhận. CEO không nên chỉ dựa vào thông báo “đã chuyển địa chỉ xong”.
Nếu đang chuẩn bị giấy tờ và các đầu việc hành chính, bạn có thể xem checklist thay đổi địa chỉ công ty.
Nội dung dưới đây đi sâu vào thuế, hóa đơn và kê khai, đối chiếu quy định đến 08/10/2026.
1. “Chốt thuế” khi chuyển trụ sở thực chất là công việc gì?
Trong trao đổi dịch vụ, “chốt thuế” thường chỉ việc rà soát, xử lý hồ sơ tại cơ quan thuế nơi chuyển đi. CEO cần yêu cầu mô tả cụ thể từng công việc. Đó có thể là cập nhật đăng ký thuế, đối chiếu khoản còn tồn hoặc chuẩn bị tài liệu kiểm tra.
Trước khi giao việc, hãy chia thành ba nhóm. Nhóm đầu là thông tin cần cập nhật. Nhóm tiếp theo là nghĩa vụ cần thực hiện. Nhóm cuối là hồ sơ đang chờ phản hồi. Cách chia này giúp kế toán bàn giao rõ ràng. CEO cũng dễ dự toán công việc, tránh nhầm với quyết toán toàn bộ doanh nghiệp.
2. Quy định về thuế và hóa đơn đã có cập nhật trong năm 2026
Từ ngày 01/7/2026, Luật Quản lý thuế số 108/2025/QH15 có hiệu lực. Nghị định 252/2026/NĐ-CP hướng dẫn quản lý thuế; Thông tư 90/2026/TT-BTC quy định đăng ký thuế. Về hóa đơn, cần đối chiếu Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC.
3. Thuế khi thay đổi địa chỉ công ty: Có chuyển cơ quan quản lý không?
Nếu không đổi cơ quan thuế, doanh nghiệp thuộc cơ chế liên thông cập nhật cùng hồ sơ đăng ký doanh nghiệp. Sau đó, cần kiểm tra lại dữ liệu thuế. Nếu đổi cơ quan thuế, phải thực hiện thủ tục tại nơi chuyển đi trước. Bước tiếp theo mới là thay đổi đăng ký doanh nghiệp.
Sau khi nhận Thông báo chuyển địa điểm Mẫu 09-MST, doanh nghiệp làm thủ tục thay đổi trụ sở. Hồ sơ được thực hiện với cơ quan đăng ký kinh doanh.
4. Thuế khi thay đổi địa chỉ công ty: Rà soát tờ khai và khoản còn tồn
Đồng thời, cần kiểm tra tiền nộp thừa và thuế GTGT còn được khấu trừ. Hồ sơ hoàn thuế, khai bổ sung và yêu cầu giải trình cũng cần được rà soát. Nếu hệ thống chưa ghi nhận khoản đã thanh toán, hãy đối chiếu chứng từ trước khi nộp lại.
Hướng dẫn Nghị định 252/2026/NĐ-CP có điểm mới về chuyển địa chỉ sang tỉnh, thành phố khác. Người nộp thuế được tiếp tục xử lý nghĩa vụ chưa hoàn thành với cơ quan thuế nơi đi. Việc này có thể thực hiện sau khi hoàn tất thay đổi địa chỉ.
5. Thuế khi thay đổi địa chỉ công ty: Có phải quyết toán không?
Rà soát giúp đối chiếu hồ sơ khi chuyển cơ quan quản lý. Quyết toán được thực hiện theo kỳ quy định. Kiểm tra thuế phải tuân theo căn cứ và quy trình của cơ quan thuế.
Tuy nhiên, doanh nghiệp thuộc diện rủi ro có thể phải kiểm tra tại trụ sở trước khi chuyển. Việc kiểm tra thực hiện theo quy trình đăng ký thuế hiện hành.
6. Cập nhật hóa đơn điện tử sau khi thay đổi trụ sở
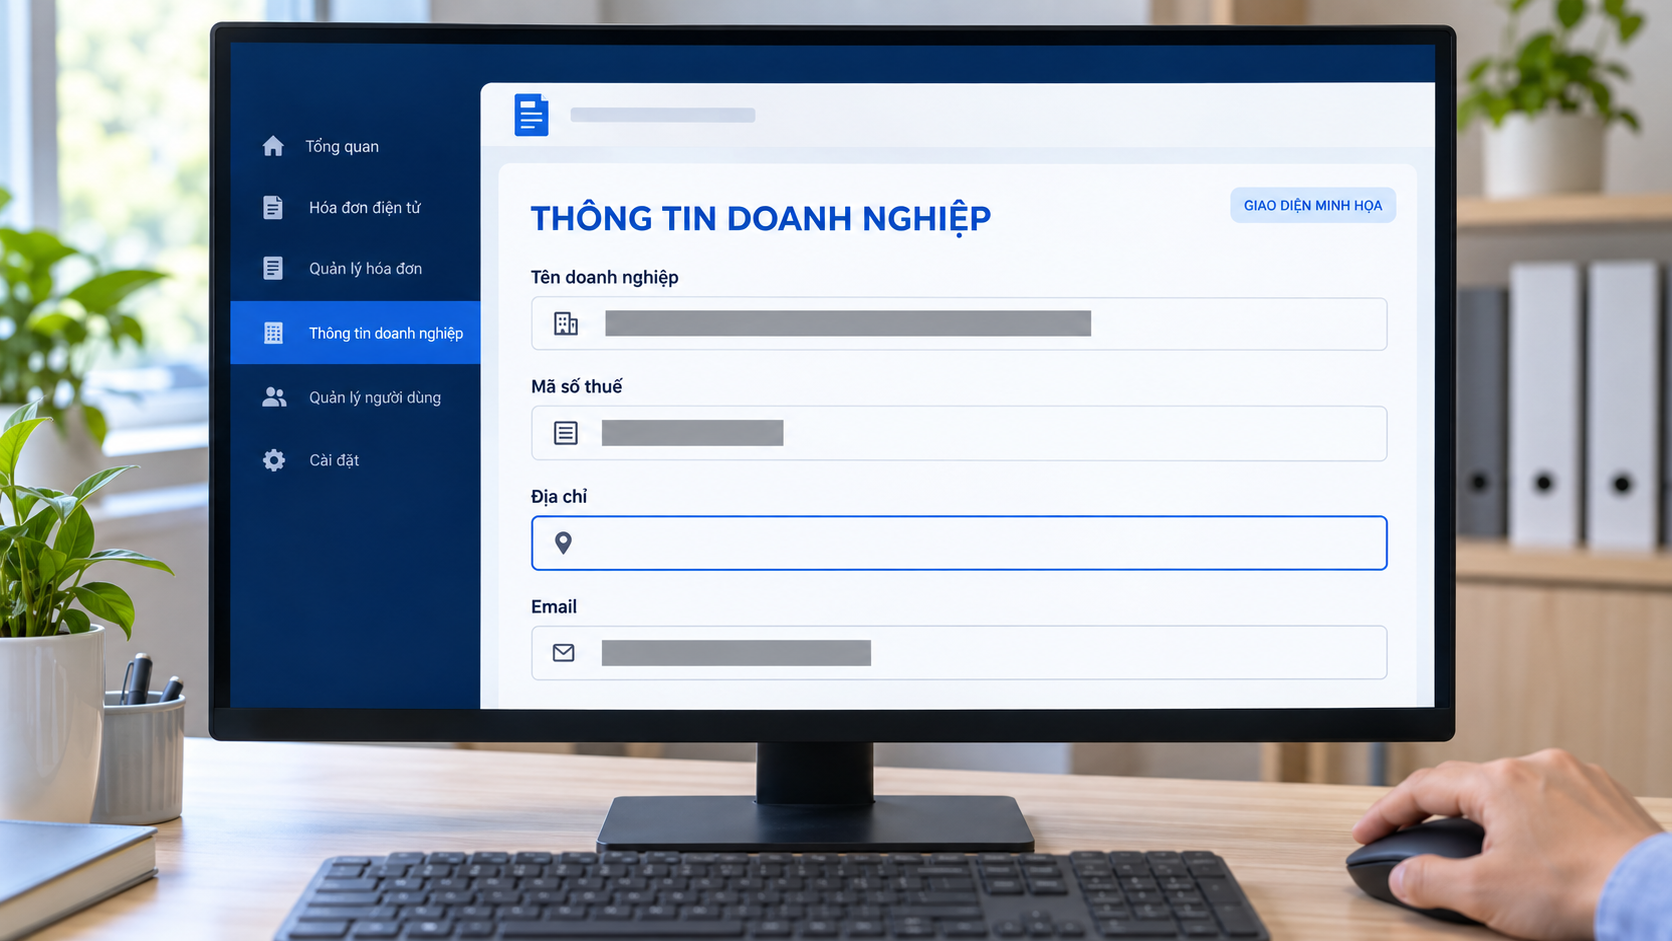
Doanh nghiệp cần phối hợp với kế toán và nhà cung cấp phần mềm để cập nhật thông tin sử dụng hóa đơn. Mẫu áp dụng là 01/ĐKTĐ-HĐĐT theo Thông tư 91/2026/TT-BTC.
Sau khi gửi hồ sơ, cần theo dõi kết quả xử lý. Nếu có yêu cầu xác nhận, doanh nghiệp phải thực hiện đầy đủ.
7. Hóa đơn đã lập ở địa chỉ cũ có còn sử dụng được không?
Hóa đơn lập đúng trước khi thay đổi trụ sở không tự trở thành sai. Việc đổi địa chỉ sau đó không làm mất giá trị của hóa đơn đã lập đúng.
Không nên tự sửa file đã phát hành hoặc xóa dữ liệu. Cũng không nên lập lại hàng loạt khi chưa xác định cách xử lý.
Thông tư 91/2026/TT-BTC quy định cách xử lý hóa đơn thông thường chỉ sai tên, địa chỉ. Các chỉ tiêu trọng yếu phải đúng. Trường hợp đáp ứng điều kiện, người bán thông báo cho người mua và sử dụng Mẫu 04/SS-HĐĐT. Hóa đơn từ máy tính tiền có quy định riêng. Hóa đơn bán tài sản phải đăng ký quyền sở hữu, sử dụng cũng có quy định riêng.
8. Đừng bỏ sót địa chỉ trên hóa đơn đầu vào
Thông báo cần ghi tên công ty, mã số thuế và địa chỉ mới. Đồng thời, nêu thời điểm áp dụng và đầu mối kế toán kiểm tra hóa đơn.
Nếu hóa đơn đầu vào ghi địa chỉ cũ, hãy gửi thông tin đúng cho người bán. Người bán sẽ rà soát cách xử lý theo quy định.
9. Kê khai thuế khi thay đổi địa chỉ công ty: Duy trì đúng hạn
Kê khai thuế khi thay đổi địa chỉ công ty vẫn cần được duy trì. Kế toán phải theo dõi hồ sơ GTGT, TNCN và thuế TNDN. Các nghĩa vụ khác được thực hiện theo chế độ áp dụng.
Người phụ trách cần kiểm tra cơ quan nhận hồ sơ trên hệ thống. Đồng thời, lưu thông báo tiếp nhận và kết quả chấp nhận.
10. Thuế nộp thừa, khấu trừ và hồ sơ hoàn thuế cần bàn giao rõ
Ngoài khoản phải nộp, doanh nghiệp cần theo dõi các số liệu ảnh hưởng đến quyền lợi thuế. Tiền thuế nộp thừa và thuế GTGT còn được khấu trừ phải được bàn giao rõ. Hồ sơ hoàn thuế đang giải quyết cũng cần có tài liệu theo dõi.
Khi đổi cơ quan quản lý, cần kiểm tra cách tiếp tục theo dõi hồ sơ. Đồng thời, xác định người liên hệ và yêu cầu bổ sung nếu có.
11. Lệ phí môn bài đã thay đổi từ năm 2026
Từ ngày 01/01/2026, đã chấm dứt việc thu, nộp lệ phí môn bài theo Nghị quyết 198/2025/QH15. Theo hướng dẫn của Cục Thuế, người nộp thuế không phải nộp hồ sơ khai lệ phí môn bài cho năm 2026 và các năm tiếp theo.
Tuy nhiên, khoản còn phải nộp của năm 2025 trở về trước vẫn cần rà soát. Chấm dứt thu từ năm 2026 không đồng nghĩa các nghĩa vụ cũ tự biến mất. Kế toán cần phân biệt rõ khoản phát sinh trước đây với công việc chuyển trụ sở hiện tại.
12. Thông báo thuế gửi về địa chỉ cũ: ai cần theo dõi?
Trong thời gian chuyển tiếp, thông báo có thể vẫn được gửi theo thông tin đang lưu. Yêu cầu bổ sung hồ sơ cũng có thể gửi về địa chỉ cũ. Kế toán cần theo dõi tài khoản thuế điện tử, email đăng ký và thư được tiếp nhận. Không nên chỉ chờ bộ phận hành chính báo lại.
Nếu bị xác minh và thông báo không hoạt động tại địa chỉ đã đăng ký, doanh nghiệp có thể bị ngừng sử dụng hóa đơn điện tử.
13. Dữ liệu thuế chưa đồng bộ với địa chỉ mới phải xử lý ra sao?
Doanh nghiệp có thể đã nhận đăng ký cập nhật nhưng hệ thống thuế vẫn hiển thị địa chỉ cũ. Khi đó, người phụ trách cần kiểm tra kết quả hồ sơ và ngày cập nhật. Cũng cần xác định cơ quan đang quản lý trước khi gửi yêu cầu hoặc nộp lại tờ khai.
Khi liên hệ hỗ trợ, cung cấp thông tin doanh nghiệp và tài liệu kết quả đã nhận. Mô tả rõ nội dung sai lệch. Với ảnh màn hình, hãy che thông tin không cần thiết.
Nếu kỳ khai gần đến hạn, cần phối hợp với cơ quan quản lý để xác định hướng xử lý. Đồng thời, lưu các trao đổi liên quan. Sau khi được hỗ trợ, hãy kiểm tra lại kết quả. Phản hồi “đã tiếp nhận” chưa chứng minh dữ liệu đã sửa xong.
Thay đổi tên địa chỉ do địa giới hành chính có quy định riêng. Việc cơ quan thuế phân công lại cũng có quy định riêng.
14. Chữ ký số và chứng từ khấu trừ TNCN điện tử cần kiểm tra gì?
Lỗi chữ ký số có thể làm gián đoạn việc cập nhật hóa đơn hoặc gửi tờ khai. Trước khi triển khai, hãy kiểm tra hiệu lực chữ ký và quyền truy cập. Cần xác định người giữ thiết bị hoặc tài khoản ký. Email nhận kết quả cũng phải được kiểm tra.
Doanh nghiệp sử dụng chứng từ khấu trừ TNCN điện tử cần rà soát thông tin đơn vị chi trả thu nhập. Nếu thông tin đăng ký thay đổi, phải thực hiện cập nhật. Mẫu áp dụng là 01/ĐKTĐ-CTĐT theo Thông tư 91/2026/TT-BTC.
15. Chuyển trụ sở nhưng vẫn có nghĩa vụ thuế ở địa bàn cũ
Doanh nghiệp có thể chuyển nơi điều hành nhưng vẫn giữ cơ sở sản xuất tại địa bàn khác. Hoạt động kinh doanh hoặc khoản thu tại nơi đó cũng có thể tiếp tục phát sinh.
Bảng bàn giao nên tách rõ cơ quan quản lý trực tiếp và cơ quan quản lý khoản thu, nếu có. Cần ghi hồ sơ đang xử lý, khoản đã nộp và kỳ tiếp theo phải thực hiện.
Ví dụ, công ty chuyển trụ sở sang tỉnh khác nhưng giữ cơ sở sản xuất tại tỉnh ban đầu. Người điều hành cần cung cấp đầy đủ thông tin cho kế toán. Kế toán sẽ xác định nghĩa vụ còn tiếp tục. Không nên tự kết luận mọi tờ khai đều chuyển về một nơi.
16. Checklist thuế khi thay đổi địa chỉ công ty: Hồ sơ và kết quả cần kiểm tra
CEO có thể dùng bảng dưới để giao việc và nhận bàn giao. Đây là công cụ quản trị; các đầu việc chỉ thực hiện khi áp dụng cho doanh nghiệp.
| Công việc | Kết quả cần kiểm tra |
|---|---|
| Chuyển cơ quan thuế | Thông báo chuyển địa điểm và thông tin quản lý đã cập nhật |
| Tờ khai còn tồn | Kết quả tiếp nhận, chấp nhận hoặc yêu cầu bổ sung đã xử lý |
| Khoản thuế, tiền phạt | Chứng từ thanh toán và số liệu đối chiếu |
| Thuế nộp thừa, khấu trừ | Bảng số liệu và tài liệu làm căn cứ tiếp tục theo dõi |
| Đăng ký sử dụng hóa đơn | Kết quả xử lý thay đổi thông tin |
| Dữ liệu hóa đơn | Địa chỉ đúng trên phần mềm và dữ liệu điện tử |
| Chứng từ TNCN điện tử | Thông tin đăng ký đã kiểm tra, cập nhật nếu cần |
| Kỳ khai tiếp theo | Hạn thực hiện, người phụ trách và cơ quan nhận hồ sơ |
Không dùng hóa đơn không có giao dịch thật để thử hệ thống. Hãy kiểm tra cấu hình trước. Dữ liệu hóa đơn phải được kiểm tra trên giao dịch thực tế theo quy định.
17. Ai phụ trách thuế khi thay đổi địa chỉ công ty nếu chưa có kế toán?
Chủ doanh nghiệp nên giao hồ sơ thuế và hóa đơn cho đơn vị có chuyên môn. Đồng thời, bố trí một đầu mối nội bộ lưu kết quả. Bên làm đăng ký doanh nghiệp cung cấp thông tin thay đổi. Bên kế toán kiểm tra nghĩa vụ còn tồn và lịch kê khai. Nhà cung cấp hóa đơn hỗ trợ phần mềm.
Phạm vi dịch vụ cần xác định người lập hồ sơ, ký gửi và theo dõi kết quả. Cũng cần rõ ai xử lý khi có yêu cầu bổ sung. CEO nên yêu cầu file kết quả có thể kiểm tra lại. Tài liệu bàn giao phải kèm danh sách việc chưa hoàn thành.
18. Câu hỏi thực tế về thuế khi thay đổi địa chỉ công ty
Nhà cung cấp đã xuất hóa đơn theo địa chỉ cũ thì có hủy không?
Hãy yêu cầu người bán kiểm tra loại hóa đơn, thời điểm lập và nội dung sai. Không tự yêu cầu hủy mọi trường hợp. Hóa đơn thông thường chỉ sai địa chỉ có cách xử lý khác với hóa đơn sai mã số thuế hoặc hóa đơn thuộc nhóm có quy định riêng.
Đã gửi Mẫu 01/ĐKTĐ-HĐĐT nhưng chưa có kết quả thì sao?
Kiểm tra trạng thái hồ sơ và yêu cầu xác nhận, nếu có. Liên hệ đơn vị hóa đơn hoặc cơ quan thuế để xử lý trước giao dịch cần lập hóa đơn. Không tự coi việc gửi thành công là đã hoàn thành cập nhật.
Kỳ kê khai đến hạn khi hồ sơ chuyển vẫn đang xử lý thì sao?
Kế toán cần xác định cơ quan nhận hồ sơ theo tình trạng quản lý thực tế, phối hợp xử lý sai lệch và lưu kết quả nộp. Thủ tục chuyển trụ sở không tự gia hạn thời hạn kê khai.
Tiền thuế đã nộp nhưng hệ thống vẫn hiện nợ thì làm gì?
Đối chiếu chứng từ, thông tin khoản nộp và phản hồi của cơ quan quản lý trước khi thanh toán thêm. Cần xác định đó là khoản chưa được ghi nhận, ghi nhận sai hay nghĩa vụ khác thực sự còn phải nộp.
19. Thuế khi thay đổi địa chỉ công ty: Duy trì đầu mối liên lạc
Để quản lý thuế khi thay đổi địa chỉ công ty, CEO cần duy trì đầu mối nhận thông báo và người phụ trách kế toán.
Sau khi hoàn tất cập nhật, doanh nghiệp vẫn cần duy trì người nhận thông báo và đầu mối kế toán. Một quy trình đơn giản gồm tiếp nhận, chuyển đúng người, ghi hạn xử lý và lưu kết quả sẽ giúp CEO theo dõi công việc mà không phải đọc từng hồ sơ.
Nếu đang tìm địa chỉ mới tại TP.HCM, hãy tham khảo hướng dẫn lựa chọn địa chỉ ĐKKD Gò Vấp để đánh giá giải pháp phù hợp với nhu cầu liên lạc và giao dịch của doanh nghiệp. Phạm vi hỗ trợ thuế, kế toán cần được xác nhận riêng trong thỏa thuận dịch vụ.
TCBD Growth Hub — 745 Nguyễn Kiệm, phường Hạnh Thông, TP.HCM. Liên hệ [0868 77 39 39 (line 868773939)](tel:0868773939) để tìm hiểu địa chỉ doanh nghiệp và quy trình hỗ trợ tiếp nhận thư, công văn theo gói dịch vụ.
Tài liệu pháp lý tham khảo
- Quy định thay đổi trụ sở theo Nghị định 168/2025/NĐ-CP.
- Luật Quản lý thuế số 108/2025/QH15, hiệu lực từ 01/7/2026.
- Hướng dẫn triển khai Nghị định 252/2026/NĐ-CP.
- Thông tư 90/2026/TT-BTC về đăng ký thuế.
- Nghị định 254/2026/NĐ-CP về hóa đơn, chứng từ điện tử.
- Thông tư 91/2026/TT-BTC về hóa đơn, chứng từ điện tử.
- Cập nhật đăng ký sử dụng chứng từ điện tử theo Thông tư 91/2026/TT-BTC.
- Hướng dẫn xử lý hóa đơn sai tên, địa chỉ theo Thông tư 91/2026/TT-BTC.
- Hướng dẫn không kê khai, nộp lệ phí môn bài từ năm 2026.